Sylvie, 68 ans, manifeste à La Baule : pourquoi une « bonne retraite » ne dit pas ce qu’il reste pour remplir le panier de courses
Pour sa première manifestation, le 17 octobre à La Baule, Sylvie a raconté à Ouest-France ses fins de mois dans le rouge et ses achats de viande réduits. Son témoignage pose une question de budget : que reste-t-il pour les courses une fois les factures prises en compte ?
Une illustration du budget au quotidien, sans représentation de Sylvie.
Ce qui a poussé Sylvie à manifester pour la première fois, le 17 octobre 2026 à La Baule, se joue notamment au moment des courses. Cette habitante du Croisic de 68 ans explique à Gabriela Parés, pour Ouest-France, qu’elle surveille ses achats et mange très peu de viande depuis un an parce qu’elle la trouve trop chère. « Je finis tous les mois dans le rouge, même avec une bonne retraite », dit-elle dans le reportage publié le lendemain sur Maville. [1]
Le paradoxe mérite qu’on s’y arrête : le montant de la pension ne dit pas, à lui seul, ce qu’il reste pour vivre. Le témoignage de Sylvie ouvre cette question sans permettre de reconstituer ses comptes, dont les montants ne sont pas donnés. Pour comprendre le mécanisme, il faut distinguer le revenu qui entre, les dépenses déjà engagées et la somme sur laquelle les choix restent possibles.
Les factures prennent une place avant le panier de courses
L’Insee appelle « dépenses pré-engagées » les dépenses effectuées dans le cadre d’un contrat difficile à renégocier à court terme. Le logement, l’eau, le gaz, l’électricité, les télécommunications ou les assurances hors assurance-vie en font notamment partie. Leur point commun n’est pas d’être toutes impossibles à réduire, mais de ne pas pouvoir être ajustées aussi vite qu’un achat reporté. [2]
Dans un budget mensuel, cette différence est décisive. Une fois les factures à honorer mises de côté, une hausse de dépense peut devoir être absorbée par les autres achats, même si le revenu n’a pas baissé. Les courses sont alors un lieu d’arbitrage : changer de produit, de quantité ou de fréquence d’achat. Cela ne rend pas l’alimentation facultative. Cela explique pourquoi une contrainte née ailleurs dans le budget peut devenir visible dans l’assiette.
Le reste à vivre ne se confond pas avec un revenu confortable
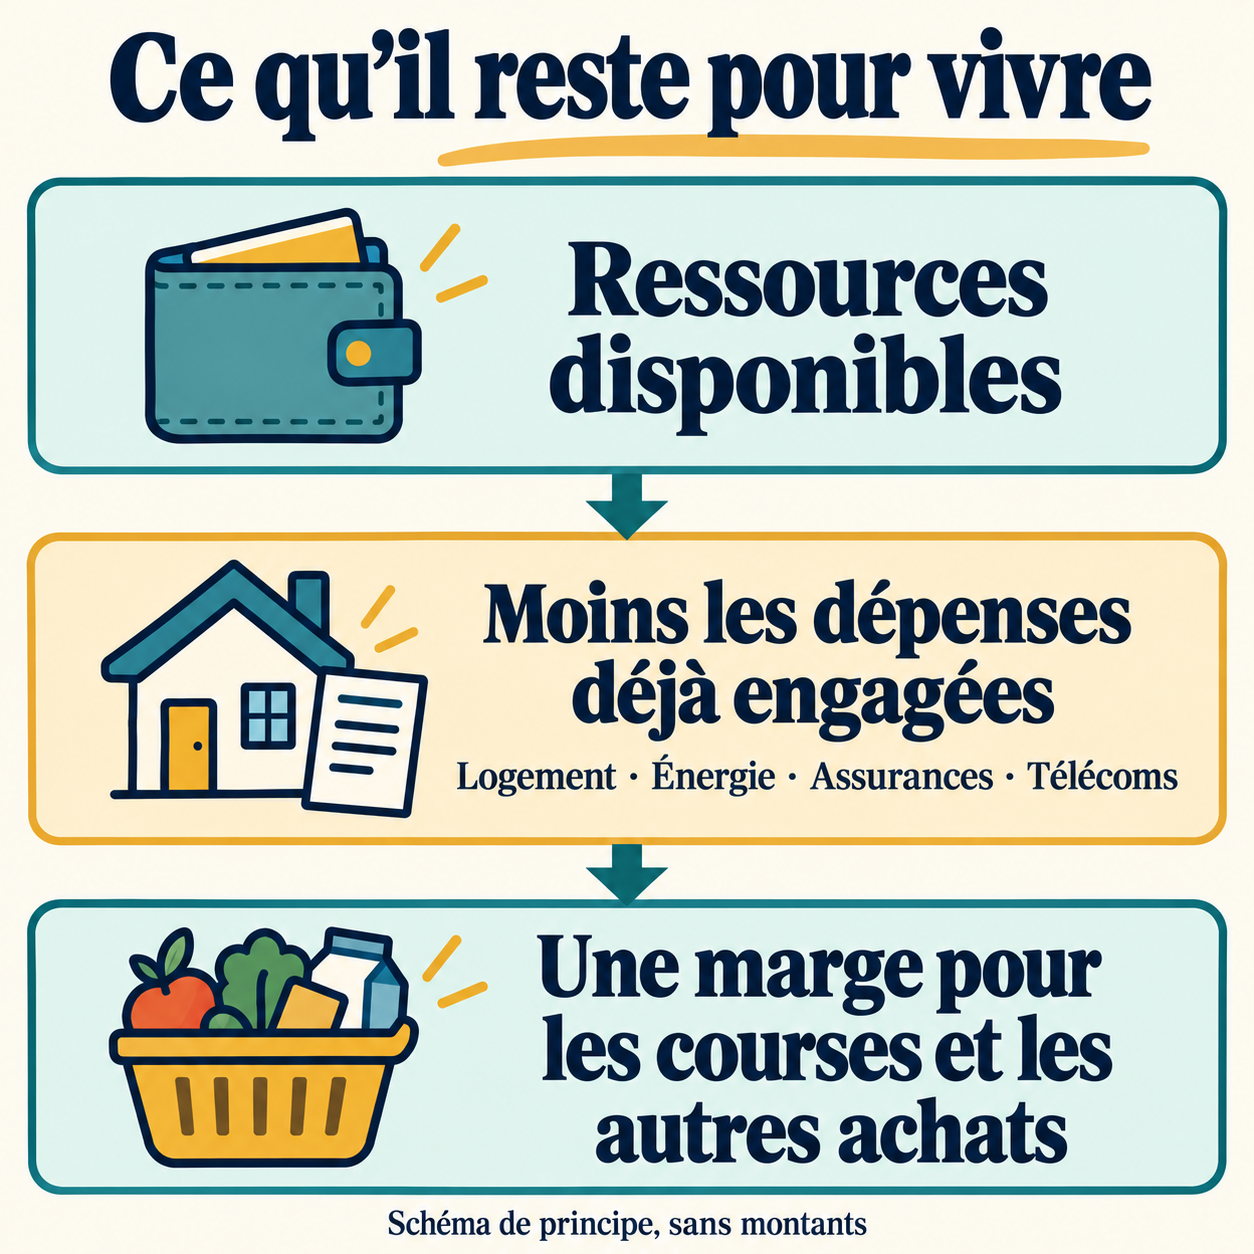
Pour lire cette marge de manœuvre, trois niveaux sont à séparer :
- Les ressources disponibles : les revenus dont le ménage dispose pour ses dépenses.
- Les engagements à honorer : les factures et contrats qui mobilisent déjà une partie de ces ressources.
- La somme restante : elle doit encore financer les courses et les autres besoins du mois, pas seulement les loisirs.
À l’échelle des comptes nationaux, l’Insee nomme « revenu arbitrable » le revenu disponible après déduction des dépenses pré-engagées. Cette mesure statistique n’est pas le solde d’un compte bancaire : elle inclut notamment, pour le logement, des loyers théoriques attribués aux propriétaires occupants. Pour un ménage, le reste à vivre concret dépend de ses dépenses réellement payées. Deux retraites de même montant peuvent ainsi laisser des marges différentes selon les charges à couvrir. [2]
Des prix qui ralentissent ne rendent pas les anciennes étiquettes
La dernière étude annuelle de l’Insee sur la consommation, publiée en juin 2026 et portant sur 2025, aide à comprendre une autre difficulté. Les prix des produits alimentaires et boissons non alcoolisées y progressent de 1,1 % en 2025, après 1,3 % en 2024. La hausse ralentit, mais les prix augmentent encore en moyenne : le ralentissement ne correspond pas à un retour aux prix d’avant. Ce sont des données nationales pour l’ensemble des ménages, pas un relevé des magasins de La Baule ni du panier de Sylvie. [2]
Le budget personnel dépend aussi des produits effectivement achetés. Une moyenne alimentaire ne décrit pas l’évolution de chaque étiquette, et réduire une quantité achetée peut contenir la dépense sans alléger le prix du produit. C’est cette différence entre dépenser moins et pouvoir acheter autant qui compte lorsqu’on parle de pouvoir d’achat.
Une revalorisation de pension n’efface pas chaque hausse de facture
Du côté des revenus, l’Assurance retraite indique que la retraite de base a été revalorisée de 0,9 % au 1er janvier 2026, en fonction de l’inflation. Ce taux concerne la retraite de base versée par ce régime, et ne décrit donc pas à lui seul l’évolution de l’ensemble des pensions d’une personne. [3]
L’indexation suit un indicateur collectif, alors que chacun paie son propre ensemble de factures et d’achats. Une revalorisation peut augmenter le revenu reçu sans compenser exactement les hausses supportées par un ménage donné. Si une facture augmente davantage que le supplément de pension disponible, l’écart doit être financé sur une autre partie du budget ou sur l’épargne : le montant de la retraite a progressé, mais la marge pour les achats du mois s’est réduite.
Sources et références
Partager cet article


La newsletter de La Baule Infos
Recevez l’actualité locale par e-mail, après confirmation de votre demande.
Découvrir la newsletter